İçindekiler Tablosu
- Kış Aylarında Kasko Neleri Karşılar? Kasko Genel Şartları ve Doğal Afet Teminatları
- Kış Hasarlarında Kasko Ödemesini Etkileyen Durumlar
- Dolu Hasarında Muafiyet, Mini Onarım ve Hasarsızlık İndirimi
- Kış Hasarında Kasko Hasar İhbarı ve Tazminat Süreci
- Kasko Yoksa Sel ve Dolu Hasarını Kim Karşılar?
- Ankara Ümitköy’de Kasko Danışmanlığı: Okuşlar Sigorta
- Sonuç: Kış Aylarında Kasko Poliçenizde Nelere Dikkat Etmelisiniz?
- Açıklamalar
- İletişim
- Kaynakça
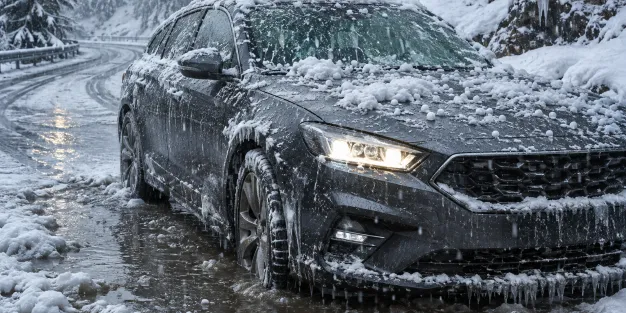
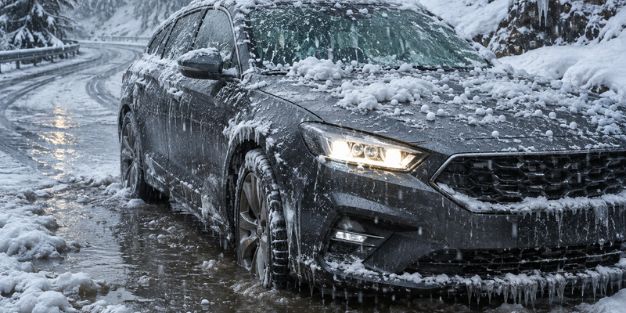
Kış aylarında kasko: sel, dolu, kar ve buzlanma hasarları kaskoya dahil mi? Kasko Genel Şartları’na göre kaskonun temel teminatı çarpışma, çarpma, devrilme, yanma ve çalınma gibi riskleri kapsar; dolu, sel ve su baskını gibi doğal afetler ise ek sözleşmeyle teminata alınabilen riskler arasında yer alır. Bu nedenle kış hasarında ödeme yapılıp yapılmayacağı, poliçenizde bu teminatların bulunup bulunmadığına ve hasarın nasıl oluştuğuna bağlıdır. Bu yazıda kış hasarlarını teminat türlerine göre ayırarak açıklıyoruz.
Kış Aylarında Kasko Neleri Karşılar? Kasko Genel Şartları ve Doğal Afet Teminatları
Sel, Su Baskını ve Dolu Hasarları İçin Ek Teminat Gerekir mi?
Kara Araçları Kasko Sigortası Genel Şartları’nın A.1 maddesindeki temel teminatlar arasında doğal afetler yer almaz. Dolu, fırtına, yıldırım ve deprem A.4.4’te, sel ve su baskını ise A.4.5’te ek sözleşmeyle teminata alınabilen zararlar arasında sayılır. Bu riskler genişletilmiş kasko paketlerinde poliçeye dahil edilmiş olabilir; ancak her kasko poliçesinde otomatik olarak bulunmaz. Poliçenizde bu teminatların yazılı olup olmadığına bakmak gerekir.
Kar Ağırlığı, Çığ ve Buzlanma Hasarlarını Kasko Karşılar mı?
Bu hasarlar tek bir kurala bağlanamaz. Buzda kayan aracın başka bir araca veya sabit bir cisme çarpması, temel kaza teminatıyla ilişkili olabilir. Kar ağırlığının araca doğrudan verdiği zarar ve çığ hasarı ise olayın oluşumuna ve poliçe şartlarına göre değerlendirilir; bunların her kasko poliçesinde karşılandığı söylenemez. Donma kaynaklı zararlar ise A.4.14 kapsamında ek sözleşmeye bağlıdır.
Deprem ve Heyelan Hasarı İçin Ek Sözleşme Gerekir mi?
Evet. Deprem ve toprak kayması nedeniyle oluşan araç hasarları A.4.4 uyarınca ek sözleşmeyle teminata alınabilir; bu teminat poliçede yazılı değilse kasko ödeme yapmaz. Kış aylarında heyelan ve toprak kayması riskinin arttığı bölgelerde bu teminatın bulunup bulunmadığı özellikle kontrol edilmelidir.
Hangi hasarın hangi teminata bağlandığı aşağıdaki tabloda özetlenmiştir. Kaskonun genel yapısı için kasko mu, trafik sigortası mı yazımıza da bakabilirsiniz.
Hasar türü | Değerlendirme |
Buzda kayarak bariyere çarpma | Temel kasko kaza teminatıyla ilişkili olabilir |
Dolu nedeniyle kaportanın göçmesi | Dolu teminatının poliçeye dahil olması gerekir |
Sel suyunun araca zarar vermesi | Sel ve su baskını teminatına bağlıdır |
Donma nedeniyle mekanik arıza | Ayrı teminat ve istisnalar kontrol edilir |
Kar ağırlığı veya çığ hasarı | Olayın oluşumu ve poliçe kapsamı değerlendirilir |
Kış Hasarlarında Kasko Ödemesini Etkileyen Durumlar
Buzlanma Nedeniyle Yapılan Kazada Kasko Ödeme Yapar mı?
Buzlanma nedeniyle meydana gelen çarpma veya devrilme kazaları kaskonun temel teminatları kapsamında karşılanabilir. Buzlanma tek başına teminat dışılık sebebi değildir; ancak ödeme yapılabilmesi için hasarın poliçe kapsamına girmesi ve teminat dışı hallerin bulunmaması gerekir. Olayın şartları ve poliçedeki istisnalar ayrıca incelendiğinden her kazada ödeme yapılacağı garanti edilemez.
Kış Lastiği Olmaması Kasko Hasar Ödemesini Etkiler mi? (Kış Lastiği Tebliği)
Kış Lastiği Kullanma Zorunluluğu ile İlgili Usul ve Esaslar Hakkında Tebliğ’e göre uygulama dönemi her yıl 15 Kasım ile 15 Nisan arasıdır; valilikler bu süreyi bir ay öncesinde veya sonrasında uzatabilir. Zorunluluk, şehirlerarası yollarda yolcu veya eşya taşımacılığında kullanılan araçlar için uygulanır; il sınırları içindeki uygulama ise valiliklerin kararlarına göre değişebilir. Yalnızca kişisel kullanımdaki özel otomobiller için ülke genelinde aynı kapsamda genel bir zorunluluk bulunmaz; yine de kış lastiği güvenlik açısından önerilir. Zorunlu olduğu halde kullanılmaması, kasko tazminatının otomatik reddedileceği anlamına gelmez. Somut olay, hasarla ilişki ve poliçe şartları birlikte değerlendirilir.
Sel Suyunda Motor Hasarı Kasko Kapsamında mı?
Sel ve su baskını teminatı poliçede varsa suyun araca verdiği zarar kapsama girebilir. Ancak sele maruz kalmış aracın motorunun yeniden çalıştırılması ilave hasara yol açabilir. Sigortalının zararı önleme ve azaltma yükümlülüğü bulunduğundan, hasarı ağırlaştıran davranışlar tazminatın değerlendirilmesini etkileyebilir. Bu nedenle ilk hasar ile sonradan oluşan zarar artışı ayrı ayrı incelenir; kesin bir sonuç söylenemez.
Dolu Hasarında Muafiyet, Mini Onarım ve Hasarsızlık İndirimi
Dolu Hasarında Kasko Muafiyeti ve Hasarsızlık İndirimi Nasıl Etkilenir?
Muafiyet, hasar tutarının poliçede belirlenen kısmının sigortalıda kalmasıdır; dolu teminatında muafiyet uygulanıp uygulanmadığı poliçeye bağlıdır. Doğal afet hasarında hasarsızlık indiriminin korunup korunmadığı da ürün şartlarına göre değişir. Kasko hasarsızlık indirimi ile trafik sigortası basamak sistemi aynı değildir. Hasarsızlık indiriminin şirket değişikliğinde nasıl devam ettiği için sigorta şirketi değiştirme süreci yazımıza, trafik sigortasındaki basamak sistemi için hasarsızlık basamağı yazımıza göz atabilirsiniz.
Dolu Hasarında Mini Onarım veya Boyasız Göçük Düzeltme Kullanılabilir mi?
Küçük dolu göçükleri için boyasız göçük düzeltme gündeme gelebilir; ancak mini onarım hizmetinin her dolu hasarını kapsadığı düşünülmemelidir. Dolu teminatı ile mini onarım hizmeti farklı koşullara bağlı olabilir ve çok sayıda göçük oluşan hasarlarda ölçü ve adet sınırları aşılabilir. Kasko poliçesine eklenebilen diğer seçenekler için araç sigortasında ek teminatlar yazımıza bakabilirsiniz.
Kış Hasarında Kasko Hasar İhbarı ve Tazminat Süreci
Sel, Dolu veya Kar Hasarında Kasko Hasar İhbar Süresi Kaç Gündür? (Kasko Genel Şartları)
Kasko Genel Şartları’nın B.1.1 maddesine göre hasarın öğrenildiği tarihten itibaren en geç 5 iş günü içinde sigortacıya bildirim yapılmalıdır. Ancak 6102 sayılı Türk Ticaret Kanunu’nun 1446. maddesi uyarınca geç bildirim, tazminatın otomatik olarak reddedilmesi anlamına gelmez; gecikme nedeniyle ödenecek tutar artmışsa kusurun ağırlığına göre indirim gündeme gelebilir. 1 Eylül 2026’da faaliyete geçen ALO 193 Ortak Hasar İhbar Merkezi üzerinden, trafik kazası sonrasında trafik ve kasko kapsamındaki hasar başvuruları çağrı merkezi, web sitesi veya mobil uygulama aracılığıyla iletilebilir. Sel, dolu ve diğer doğal afet hasarlarında kullanılabilecek bildirim kanallarını sigorta şirketinizden teyit edin. Hasar sonrasında önce güvenliğinizi sağlayın, hasarın fotoğraflarını çekin, sele maruz kalan aracı yeniden çalıştırmayın, sigorta şirketine gecikmeden bildirim yapın ve ekspertiz sürecinde şirketin yönlendirmelerini takip edin.
Kasko Hasarı Reddedilirse Sigorta Tahkim Komisyonuna Nasıl Başvurulur? (5684 m. 30)
Ret durumunda önce sigorta şirketine yazılı başvuru yapılmalıdır. 5684 sayılı Sigortacılık Kanunu’nun 30. maddesi çerçevesinde, şirketin nihai cevabının talebi karşılamaması veya başvurudan itibaren 15 iş günü içinde yazılı cevap verilmemesi hâlinde, diğer başvuru koşulları da sağlanıyorsa Sigorta Tahkim Komisyonuna başvurulabilir. Her uyuşmazlığın tahkime uygun olup olmadığı olayın niteliğine göre değerlendirilmelidir.
Kasko Yoksa Sel ve Dolu Hasarını Kim Karşılar?
Zorunlu Trafik Sigortası ve DASK Sel veya Dolu Nedeniyle Oluşan Araç Hasarını Karşılar mı?
Hayır. Zorunlu trafik sigortası, aracın kendi uğradığı sel veya dolu zararını karşılamaz; yalnızca kusurlu sürücünün üçüncü kişilere verdiği zararları teminat altına alır. DASK ise konutlara yönelik bir zorunlu deprem sigortasıdır ve araçları kapsamaz. Kasko yoksa doğal afet zararı kural olarak araç sahibinin üzerinde kalabilir; üçüncü bir kişinin hukuki sorumluluğu varsa durum ayrıca değerlendirilir. Zorunlu sigortanın kapsamı için zorunlu trafik sigortası yaptırmazsam ne olur yazımıza bakabilirsiniz.
Ankara Ümitköy’de Kasko Danışmanlığı: Okuşlar Sigorta
Okuşlar Sigorta Ümitköy Ofisi Kış Hasarlarına Uygun Kasko Poliçesi Seçiminde Nasıl Yardımcı Olur?
Okuşlar Sigorta, Ankara Ümitköy’deki ofisinde farklı şirketlerin kasko tekliflerini yalnızca fiyat açısından değil; sel, dolu, kar ve donma gibi doğal afet teminatlarının poliçede bulunup bulunmadığı, muafiyet ve hasarsızlık koşulları açısından da karşılaştırır. Kış aylarına girmeden poliçenizi birlikte kontrol etmek için Ümitköy veya Polatlı ofisimizle iletişime geçebilirsiniz.
Sonuç: Kış Aylarında Kasko Poliçenizde Nelere Dikkat Etmelisiniz?
Kış hasarlarında kaskonun ödeme yapıp yapmayacağı, doğal afet teminatlarının poliçenizde yazılı olup olmadığına ve hasarın oluş biçimine bağlıdır. Dolu, sel, su baskını ve donma teminatlarını, muafiyetleri ve ihbar süresini kış başlamadan kontrol edin. Poliçenizi gözden geçirmek için Okuşlar Sigorta’dan destek alabilirsiniz.
Açıklamalar
Bu blog yazısı konusunda yetkin sigorta danışmanları tarafından güvenilir kaynaklara dayanılarak bilgilendirme amacıyla hazırlanmış olup sigorta danışmanlığı niteliği taşımamaktadır.
İletişim
Ümitköy Ofis
Çayyolu Mahallesi, 2661/1 Sokak 3D Blok No:4 Serkule İş Merkezi, Ümitköy/Ankara
Telefon: (0312) 236 52 36
E-posta: info@okuslarsigorta.com
Polatlı Merkez
Cumhuriyet, Eti Cd. No:41 D:B, 06900 Polatlı/Ankara
Telefon: (0312) 621 10 10
E-posta: info@okuslarsigorta.com
E-posta: yalcin@okuslarsigorta.com
Kaynakça
- Kara Araçları Kasko Sigortası Genel Şartları (A.1, A.4.4, A.4.5, A.4.14, B.1.1). https://www.lexpera.com.tr/mevzuat/genel-sartlar/kara-araclari-kasko-sigortasi-genel-sartlari
- Kış Lastiği Kullanma Zorunluluğu ile İlgili Usul ve Esaslar Hakkında Tebliğ (RG 01.04.2017, 30025; m. 5 değişikliği RG 04.10.2025, 33037). https://www.lexpera.com.tr/mevzuat/tebligler/kis-lastigi-kullanma-zorunlulugu-ile-ilgili-usul-ve-esaslar-hakkinda-teblig
- 6102 sayılı Türk Ticaret Kanunu, m. 1446 (ihbar yükümlülüğü).
- 5684 sayılı Sigortacılık Kanunu, m. 30 (Sigorta Tahkim Komisyonu). Sigorta Tahkim Komisyonu: https://www.sigortatahkim.org/
- Sigorta Bilgi ve Gözetim Merkezi (SBM), ALO193 Ortak Hasar İhbar Merkezi (OHİM). https://sbm.org.tr/tr/alo193-ortak-hasar-ihbar-merkezi-ohim
- SEDDK, 2026/22 Sayılı Genelge (Ortak Hasar İhbar Merkezi, yürürlük 01.09.2026). https://www.lexpera.com.tr/mevzuat/genelgeler/motorlu-arac-sigortalarinda-hasar-basvurularinin-ortak-hasar-ihbar-merkezi-uzerinden-alinmasina-1
- 6305 sayılı Afet Sigortaları Kanunu (DASK).